讨论高精度定位市场时,我一直不太愿意直接引用“北斗产业规模增长”来推断传统RTK接收机卖得更好。原因很简单:北斗产业包含芯片、模组、服务、应用系统等多个层面,而测量终端只是其中一部分。此前整理公开年报时,我更关注的是设备销量、分产品收入和库存,它们未必和宏观产业数字同步变化。
一、成熟测量市场与高精度定位应用增长可以同时发生
传统RTK接收机已经在测绘、土建、地籍和工程放样中广泛使用。它仍有更新需求,但需求增长越来越受到设备存量、工程项目节奏和采购价格影响。此前对公开年报的研究发现,不同企业的数据采集设备与高精度定位产品表现存在差异:有的传统采集设备收入连续小幅波动,有的农机导航和数字施工业务增速较快。这说明“高精度定位行业增长”和“RTK测量整机持续增长”不是同一个结论。
例如我们曾梳理公开披露数据:某上市企业的数据采集设备收入在2023—2025年约为2.14亿、2.06亿、2.04亿元,连续两年略有下降。它是一个企业、一个披露口径的事实,不能直接当作国内RTK市场规模或整体增速;但结合其他公司对市场成熟和价格竞争的风险提示,可以支持“传统设备竞争日趋成熟”的研究判断。正式发布此类数字时,需要附上年报出处和明确的产品分类。
读这些年报时,我特别注意到“增长”这个词背后可能藏着完全不同的产品:有的是测绘手簿或接收机,有的是农机导航,有的是一次性确认收入的系统项目。若把它们混在一起,数字即使准确,也可能引出不准确的判断。
二、产品价值正在从测点结果延伸到作业流程
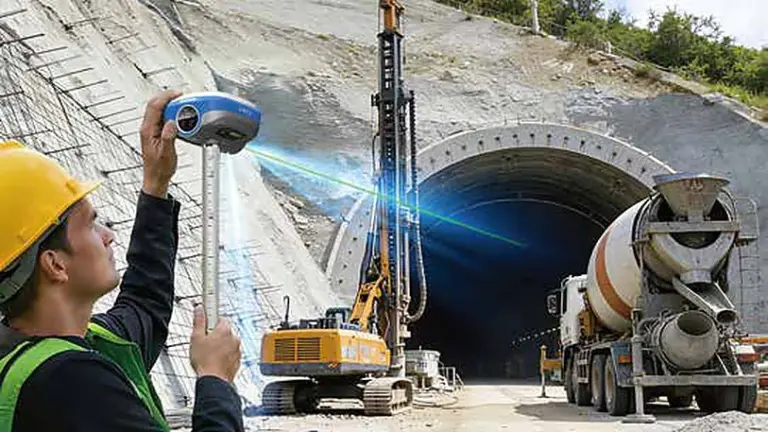
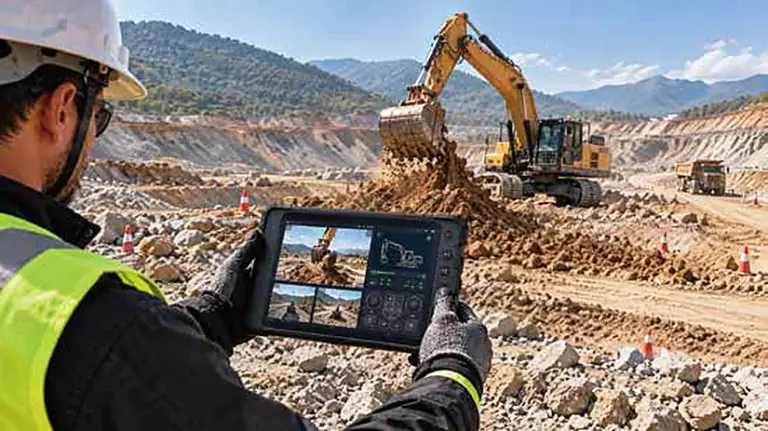
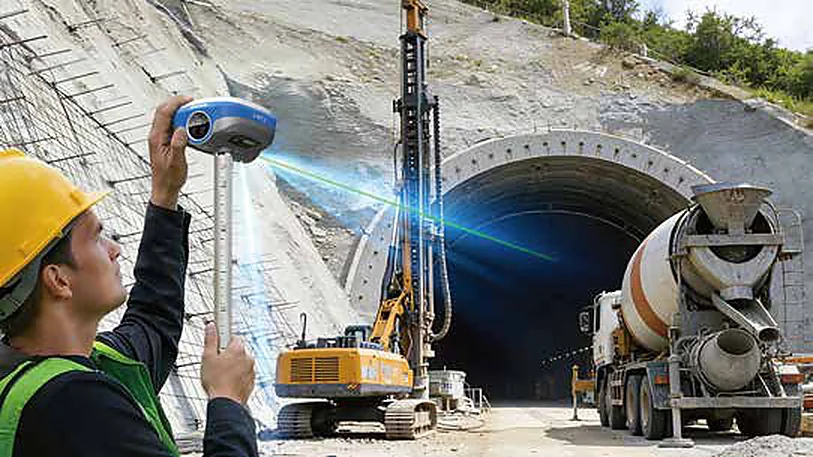
传统RTK主要解决“我在什么位置、这个点在哪里”。现代工程现场除了位置,还需要更容易完成测量任务:例如激光辅助难以到达测点、倾斜补偿减少对中操作、影像辅助记录现场信息,以及测量成果与软件项目同步。一个设备新增摄像头或激光,不一定代表测量精度全面提升,但可能改变特定场景的作业方式。
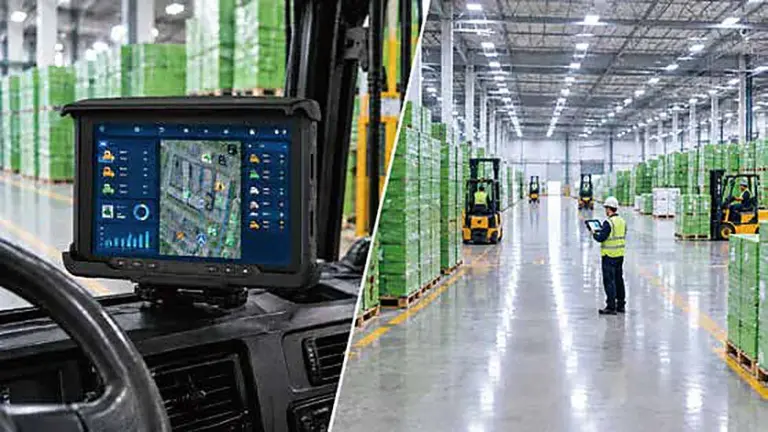
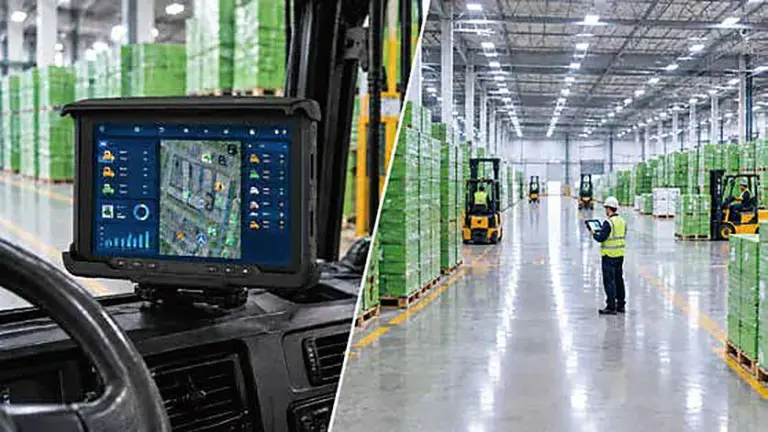
另一方面,农业自动导航、机械引导和施工数字化把定位数据接入控制与作业流程,客户购买的不再只是单机坐标输出,而是整套工作方式中的定位能力。因此上游高精度模组销量增长时,应该继续追问实际去向:用于测量接收机、农机、机器人还是其他设备?不同应用的价格和数量结构差异很大。
三、判断市场不能只看企业总收入
一家企业可能同时经营RTK设备、软件服务、工程项目、地理信息业务和其他产品。总收入增长可能来自大型项目确认或新业务扩张,不能直接代表测量仪器销量增长。更可靠的方法是分别查看分产品收入、销量、均价、库存、海内外区域、毛利率和客户结构,并留意并购、剥离和会计口径调整。
同样,上游板卡销量增长也需要谨慎解释。模组可能用于外部销售,也可能在企业内部加工成设备;单价降低还会让出货量与收入增长方向不一致。只有与下游终端销量和应用去向相互印证,才能避免把“芯片卖得多”推断成“测量接收机卖得多”。
我的判断方法倾向于从下游任务往上倒推。农业自动导航、机械引导或多传感器系统增加了定位模块使用量,并不意味着测绘RTK整机就以相同比例增长。只有区分最终用途和产品形态,才能避免把“定位需求增长”直接换算成“同一种终端的增长”。
四、哪些需求仍值得长期关注
传统工程测量的效率提升、复杂环境的多传感器融合、无人化测量、建筑施工引导和面向行业的软件流程,可能带来差异化需求。但这些方向必须分别观察:某项技术演示成功不等于商业规模形成;某一公司季度增长也不代表整个市场转折。行业研究应保持长期跟踪,采用清晰的产品口径和可比年度。
对设备采购者而言,市场竞争成熟往往意味着产品选择更多,但也更需要核验可靠性、售后、软件兼容和工作流程。对于供应商,产品升级应聚焦实际作业效率,而不是简单增加传感器数量。
一个市场判断应如何避免失真
如果看到某企业农业应用增长很快,首先要检查它的农机导航业务是否包含整机、软件、控制器或解决方案;如果看到另一个企业传统测量终端收入下降,要检查其产品分类是否发生变化、是否存在渠道库存和项目确认时点的影响。同样是“收入增速”,统计对象不同可能导致看似矛盾的判断。
较稳妥的做法是建立“证据—口径—限制”三列表:每条判断至少对应可核实的公开披露、明确的产品或地区定义,以及不能从该证据直接推出的结论。这样既能避免大而化之地宣称行业全面增长,也能避免因为单一企业某季下滑便判断整个市场衰退。对长期市场研究,承认数据边界比给出确定却缺乏依据的预测更有价值。
结语
我更倾向于把当前RTK市场理解为结构分化,而不是简单的增长或衰退。传统测量需求仍然存在,新的定位应用也在拓展;但不同赛道的客户、价格和交付方式并不一样。做行业判断,必须先把统计口径分清。